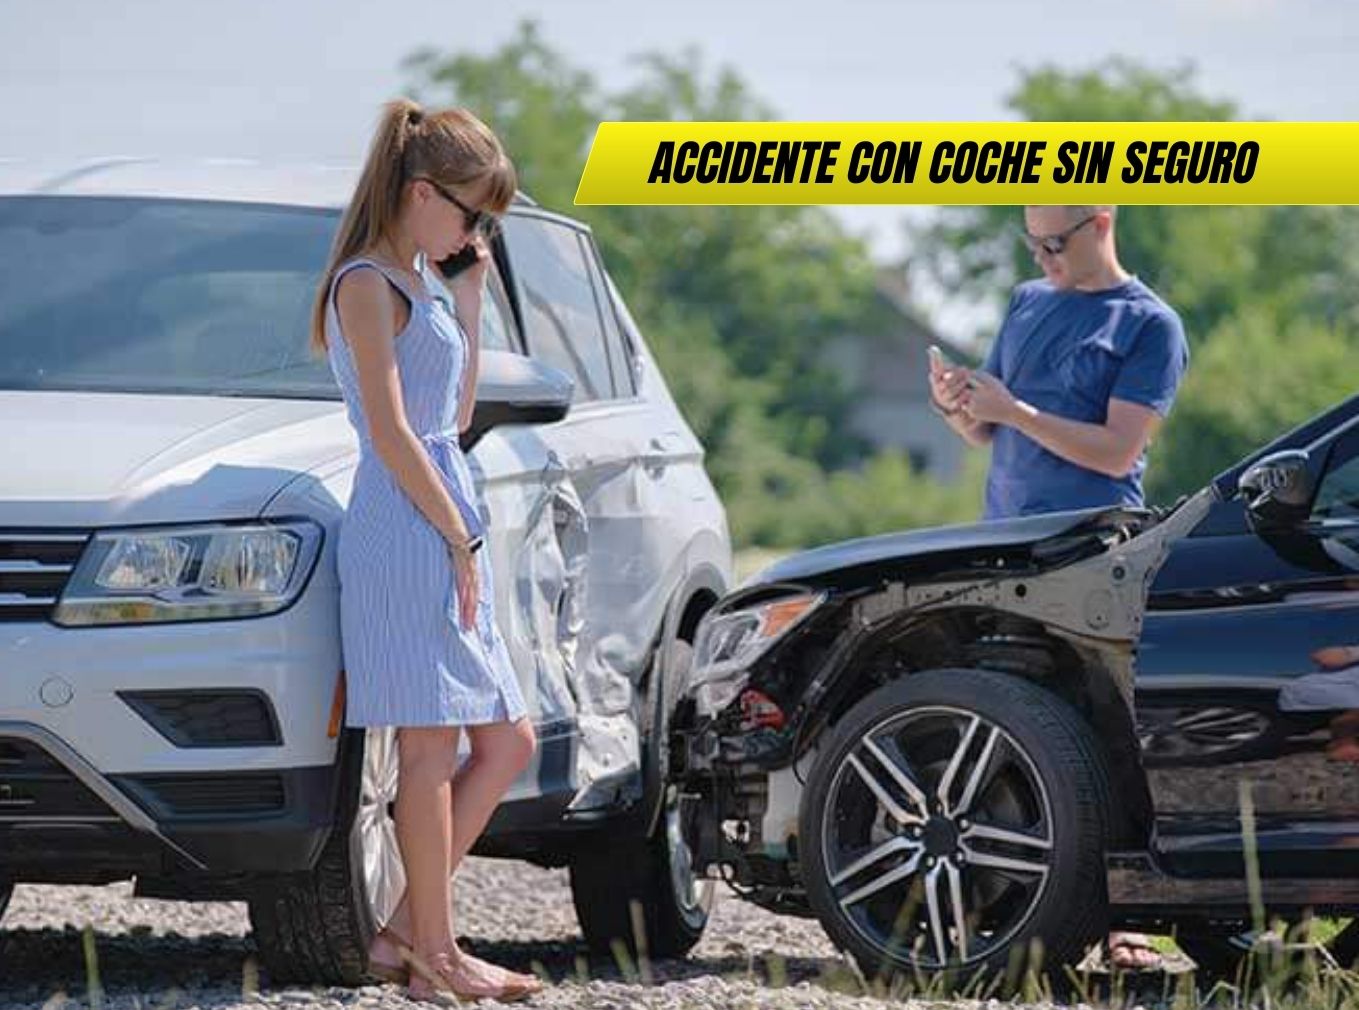
Guía completa sobre accidentes con vehículos sin seguro en España. Procedimientos legales, reclamación al Consorcio de Compensación y derechos del conductor.
Sufrir un accidente con un vehículo sin seguro representa una de las situaciones más frustrantes y complejas que puede enfrentar cualquier conductor español. Según datos del Consorcio de Compensación de Seguros, aproximadamente el 1,5% de los vehículos que circulan por España carecen del seguro obligatorio de responsabilidad civil, lo que equivale a más de 400.000 vehículos sin asegurar. Esta realidad convierte en esencial conocer los procedimientos específicos, los derechos que nos asisten como víctimas, y las vías de reclamación disponibles para no quedar desprotegidos ante estas situaciones.
Puntos clave sobre vehículos sin seguro: • Obligación legal de tener seguro de responsabilidad civil desde 1968 • Consorcio de Compensación como garante en casos de vehículos sin seguro • Procedimientos especiales de reclamación y documentación necesaria • Diferencias entre vehículo sin seguro y seguro caducado • Sanciones de hasta 3.006€ por circular sin asegurar • Plazos de prescripción de 1 año para reclamaciones al Consorcio
Marco Legal: El Seguro Obligatorio en España
El Real Decreto Legislativo 8/2004 establece la obligatoriedad del seguro de responsabilidad civil para todos los vehículos a motor en territorio español. Esta normativa, que traspone la Directiva Europea 2009/103/CE, convierte en delito la circulación sin seguro válido.
Tipos de Situaciones Sin Cobertura
En la práctica diaria, nos encontramos con diferentes situaciones que implican ausencia de cobertura aseguradora:
Vehículo completamente sin seguro:
- Nunca ha tenido póliza contratada
- Seguro cancelado por falta de pago
- Vehículo dado de baja pero circulando
Seguro caducado:
- Póliza vencida sin renovación
- Impago de primas con cancelación
- Cambio de titular sin comunicar
Seguro fraudulento:
- Pólizas falsas o inexistentes
- Compañías no autorizadas
- Documentación falsificada
| Situación | Responsabilidad | Cobertura Consorcio | Plazo Reclamación |
|---|---|---|---|
| Sin seguro nunca | 100% conductor | Sí, completa | 1 año |
| Seguro caducado | 100% conductor | Sí, con franquicia | 1 año |
| Seguro fraudulento | Variable | Sí, previa investigación | 1 año |
Protocolo Inmediato: Qué Hacer en el Momento del Accidente
La actuación inmediata tras descubrir que el otro vehículo carece de seguro requiere un protocolo específico diferenciado del procedimiento habitual. Desde nuestro punto de vista, la documentación exhaustiva se convierte en el elemento más crítico para una reclamación posterior exitosa.
Documentación Crítica a Recopilar
Datos del vehículo sin seguro:
- Matrícula completa y país de matriculación
- Marca, modelo, color y año aproximado
- Número de bastidor (VIN) si es accesible
- Estado general del vehículo (daños previos)
Datos del conductor:
- DNI, NIE o documento de identidad
- Nombre completo y dirección
- Permiso de conducir y fecha de caducidad
- Teléfono de contacto verificado
Testigos y Evidencias
La presencia de testigos imparciales resulta fundamental en estos casos:
- Datos completos de al menos dos testigos
- Testimonios por escrito si es posible
- Fotografías desde múltiples ángulos
- Grabación del momento si está disponible
Recomendamos especialmente documentar cualquier intento del conductor sin seguro de abandonar el lugar del accidente, ya que constituye agravante para las sanciones posteriores.
El Consorcio de Compensación de Seguros: Tu Última Garantía
El Consorcio de Compensación de Seguros actúa como asegurador subsidiario cuando el vehículo responsable carece de seguro válido. Esta entidad pública, financiada mediante recargos en las pólizas de todos los conductores españoles, garantiza la compensación de víctimas de accidentes causados por vehículos sin asegurar.
Funcionamiento del Sistema de Compensación
El Consorcio opera bajo el principio de subsidiariedad, lo que significa que:
- Solo interviene cuando no existe cobertura aseguradora
- Requiere demostrar la inexistencia de seguro válido
- Aplica las mismas coberturas que un seguro obligatorio
- Incluye daños personales y materiales
«El Consorcio de Compensación ha pagado más de 45 millones de euros en 2024 por siniestros causados por vehículos sin seguro» – Memoria Anual Consorcio 2024
Procedimiento de Reclamación al Consorcio
Paso 1: Denuncia Inmediata La denuncia debe presentarse dentro de los 7 días siguientes al accidente:
- Comisaría de Policía más cercana
- Cuartel de la Guardia Civil
- Policía Local del municipio
Paso 2: Solicitud Formal El plazo máximo para solicitar compensación es de 1 año desde el accidente:
- Formulario oficial del Consorcio
- Documentación completa del siniestro
- Informes médicos si hay lesiones
- Presupuestos de reparación detallados
Baremo de Indemnizaciones
El Consorcio aplica el mismo baremo que las aseguradoras privadas establecido en el Real Decreto 8/2004:
| Tipo de Daño | Cobertura Máxima | Observaciones |
|---|---|---|
| Muerte | Variable según edad y circunstancias | Hasta 150.000€ base |
| Lesiones permanentes | Según grado de incapacidad | Baremo médico oficial |
| Incapacidad temporal | Días de baja médica | 30€-120€ por día |
| Daños materiales | Valor real del vehículo | Franquicia aplicable |
Diferencias con Seguros Caducados: Aspectos Legales
Existe una diferencia legal significativa entre vehículos nunca asegurados y aquellos con seguro caducado. Esta distinción afecta tanto a las sanciones como a los procedimientos de reclamación.
Seguro Caducado: Situación Especial
Los vehículos con seguro caducado presentan características particulares:
Ventajas para la víctima:
- Posible cobertura residual de la aseguradora
- Procedimiento de reclamación más ágil
- Menor probabilidad de complicaciones
Desventajas:
- Posible aplicación de franquicia
- Limitaciones en coberturas adicionales
- Necesidad de demostrar la caducidad
Investigación del Estado del Seguro
Para determinar el estado real del seguro del vehículo contrario, disponemos de varios recursos:
Consulta inmediata:
- Aplicación móvil «Mi DGT»
- Consulta telefónica 060
- Verificación con la propia aseguradora
Consulta oficial:
- Fichero Informático de Vehículos Asegurados (FIVA)
- Solicitud formal a través de la Policía
- Consulta judicial en caso de procedimiento
Sanciones para Conductores Sin Seguro: Marco Punitivo
La legislación española establece un régimen sancionador severo para conductores que circulen sin seguro válido. Estas sanciones se han endurecido progresivamente para disuadir esta práctica peligrosa para el conjunto de la sociedad.
Sanciones Administrativas
Multa económica:
- Importe: Entre 601€ y 3.006€
- Criterios de graduación: reincidencia, riesgo creado
- Pago voluntario: Reducción del 50% si se paga en 20 días
Medidas complementarias:
- Inmovilización inmediata del vehículo
- Depósito en depósito municipal
- Prohibición de circular hasta regularizar
Consecuencias Penales
En casos graves, la circulación sin seguro puede constituir delito contra la seguridad vial:
- Artículo 384 del Código Penal: Conducción temeraria
- Pena: Prisión de 6 meses a 2 años
- Inhabilitación: Privación del derecho a conducir
Según mi experiencia en casos judiciales, las penas se agravan cuando concurren circunstancias como velocidad excesiva, estado de embriaguez, o cuando el accidente produce víctimas graves.
Reclamación de Daños: Estrategias y Alternativas
La reclamación efectiva de daños causados por vehículos sin seguro requiere una estrategia multifacética que combine diferentes vías de actuación para maximizar las posibilidades de cobro.
Vía Administrativa: Consorcio de Compensación
La vía administrativa a través del Consorcio presenta ventajas evidentes:
Ventajas:
- Garantía absoluta de pago
- Tramitación gratuita
- Experiencia específica en estos casos
- Baremos oficiales transparentes
Inconvenientes:
- Plazos más largos de resolución
- Limitación a coberturas obligatorias
- Franquicia en algunos casos
- Procedimiento más burocrático
Vía Civil: Demanda Directa
La demanda civil directa contra el conductor responsable puede ser complementaria:
Cuándo es recomendable:
- Solvencia económica demostrada del responsable
- Daños superiores a coberturas mínimas
- Existencia de daños morales significativos
- Negligencia grave o dolo
Desde nuestro punto de vista, la vía civil solo es efectiva cuando el responsable posee patrimonio embargable suficiente, situación poco frecuente en conductores que circulan sin seguro.
Casos Especiales: Vehículos Extranjeros y Situaciones Complejas
Los accidentes con vehículos extranjeros sin seguro presentan complejidades adicionales que requieren conocimientos específicos del derecho internacional y los convenios bilaterales.
Vehículos de la Unión Europea
Los vehículos matriculados en países de la UE están sujetos al sistema de Carta Verde:
- Bureau Nacional: Cada país tiene una oficina responsable
- Corresponsales: Gestores en cada país para reclamaciones
- Procedimiento: Similar al nacional con plazos extendidos
| País de Origen | Organismo Responsable | Plazo Respuesta |
|---|---|---|
| Francia | Bureau Central Français | 90 días |
| Portugal | APS Portugal | 60 días |
| Reino Unido | MIB (post-Brexit) | 90 días |
| Alemania | Verkehrsopferhilfe | 90 días |
Vehículos de Países Terceros
Los vehículos de países no comunitarios presentan mayor complejidad:
- Seguro frontera: Obligatorio al entrar en territorio europeo
- Verificación: Más compleja y lenta
- Recursos: Limitados en caso de insolvencia
Nuevas Tecnologías: Impacto en Seguros y Reclamaciones
La evolución tecnológica del sector automovilístico, incluyendo los nuevos modelos que llegan a España, está transformando tanto los sistemas de seguro como los procedimientos de reclamación.
Sistemas de Identificación Automática
Los nuevos sistemas de identificación vehicular incluyen:
Sistemas ANPR (Automatic Number Plate Recognition):
- Lectura automática de matrículas
- Verificación instantánea de seguros
- Alertas automáticas a fuerzas de seguridad
Tecnología blockchain:
- Registro inmutable de pólizas
- Verificación instantánea de validez
- Reducción del fraude en documentación
Impacto en Vehículos Modernos
Los vehículos más recientes, como algunos modelos de CUPRA Terramar, incorporan tecnologías que facilitan la gestión post-accidente:
- Conectividad 5G: Transmisión inmediata de datos del siniestro
- Cámaras integradas: Grabación automática de accidentes
- Sensores múltiples: Determinación precisa de responsabilidades
Prevención y Verificación: Herramientas Disponibles
La mejor protección contra accidentes con vehículos sin seguro es la prevención mediante verificación previa. Existen múltiples herramientas que permiten comprobar el estado del seguro de otros vehículos.
Aplicaciones Móviles Oficiales
DGT móvil:
- Consulta gratuita de seguros
- Verificación en tiempo real
- Base de datos FIVA actualizada
Aplicaciones de aseguradoras:
- Verificación cruzada entre compañías
- Alertas de vehículos sin seguro
- Geolocalización de talleres autorizados
Protocolos de Verificación Recomendados
Para minimizar riesgos, recomendamos estos protocolos:
En aparcamientos:
- Verificación visual de pegatinas del seguro
- Consulta discreta si hay dudas
- Evitar aparcar junto a vehículos sospechosos
En circulación:
- Atención a vehículos en mal estado
- Precaución con matrículas extranjeras antiguas
- Mantenimiento de distancia de seguridad aumentada
¿Qué hago si el otro conductor huye tras el accidente?
Debe anotar inmediatamente la matrícula y llamar al 112. Si es posible, siga el vehículo a distancia prudencial sin poner en riesgo su seguridad. La huida constituye delito y agrava las responsabilidades.
¿Cubre el Consorcio los daños de mi vehículo si no tengo seguro a todo riesgo?
Sí, el Consorcio cubre los daños materiales de su vehículo cuando es víctima de un accidente causado por vehículo sin seguro, independientemente de su nivel de cobertura personal.
¿Cuánto tiempo tarda el Consorcio en resolver mi reclamación?
El plazo medio de resolución es de 4-6 meses para casos simples y puede extenderse hasta 12 meses en casos complejos con lesiones graves o disputas sobre responsabilidades.
¿Puedo reclamar daños morales al Consorcio de Compensación?
El Consorcio aplica el baremo oficial que incluye compensaciones por daños morales en casos de lesiones graves, muerte, o secuelas permanentes, siguiendo los mismos criterios que las aseguradoras privadas.
¿Qué ocurre si descubro que mi seguro estaba caducado en el momento del accidente?
Si usted es el responsable del accidente con seguro caducado, asume toda la responsabilidad civil y puede enfrentar sanciones de hasta 3.006€ más la inmovilización del vehículo.
¿El Consorcio cubre accidentes con vehículos robados sin seguro?
Sí, el Consorcio cubre los daños causados por vehículos robados, incluso si el vehículo sustraído tenía seguro válido, siempre que se demuestre el robo mediante denuncia policial.
¿Puedo contratar un abogado para reclamar al Consorcio?
Sí, aunque no es obligatorio. El Consorcio acepta reclamaciones directas, pero un abogado especializado puede agilizar el proceso y maximizar la compensación, especialmente en casos complejos con lesiones.
Conclusión: Protección Integral Ante una Realidad Persistente
Los accidentes con vehículos sin seguro representan una realidad persistente en las carreteras españolas que requiere preparación, conocimiento y actuación decidida. A pesar de los esfuerzos de las autoridades y el endurecimiento de las sanciones, más de 400.000 vehículos continúan circulando sin la cobertura obligatoria.
En mi opinión, la existencia del Consorcio de Compensación de Seguros constituye una red de seguridad fundamental, pero no debe generar complacencia. La documentación exhaustiva, la denuncia inmediata y el conocimiento de nuestros derechos siguen siendo las mejores herramientas para enfrentar estas situaciones.
Para conductores de vehículos modernos, especialmente aquellos que consideran comparativas entre modelos híbridoso están evaluando las últimas novedades del mercado, es fundamental verificar que sus sistemas de conectividad y grabación estén actualizados para facilitar la documentación de cualquier siniestro.
Recomendamos encarecidamente mantener siempre actualizada la documentación del vehículo, conocer los procedimientos descritos y, en caso de ser víctima de un accidente con vehículo sin seguro, actuar con determinación y rapidez para proteger nuestros derechos. El conocimiento de estos procedimientos no solo protege nuestro patrimonio, sino que contribuye a un sistema de responsabilidad colectiva más justo y eficaz.